
Coûts et ratios de construction 2025

Depuis sa création en 1983, l’ADRC étudie le coût des projets soutenus par la Commission d’Aide Sélective à la Petite et Moyenne Exploitation. Cet échantillon, représentatif de l’évolution nationale, prend en compte les estimations prévisionnelles présentées par les opérateurs (privés, publics, associatifs) et leurs maîtres d’œuvre.
Afin d’analyser le coût d’un projet, on utilise différents indices comme le ratio au fauteuil basé sur le coût des travaux. Le montant du lot « divers et honoraires » (honoraires de maîtrise d’œuvre, étude de marché, bureau de contrôle, assurances, etc.) varie selon le contexte de chaque projet. Sa proportion peut varier entre 10 et 20 % du montant (HT) de l’opération, selon le niveau de complexité et la nature de la maîtrise d’ouvrage. Les ratios (au fauteuil et au m²) excluent le lot « divers et honoraires » et les équipements cinématographiques (image, son, écran) car ils ne sont pas proportionnels à la capacité ou la surface de l’établissement. Le ratio au fauteuil doit être mis en perspective avec d’autres paramètres, notamment le coût médian des opérations (prenant en compte les effets de seuil) et le coût au m2, ratio généralement utilisé dans le secteur de la construction.
Ces indices permettent de définir un « coût d’objectif théorique », mais l’estimation du coût ne saurait ignorer le contexte dans lequel s’insère le projet dans ses multiples dimensions : foncière, technique, patrimoniale, urbanistique et réglementaire.
Évolution du parc
L’année 2025 restera une année contrastée, après les résultats encourageants de 2024. En effet, on totalise 156,2 millions d’entrées, soit une baisse de 14 % par rapport à l’année précédente. Cette diminution est essentiellement liée à l’absence de grands films porteurs, notamment américains. Pour autant, cela ne doit pas éclipser les performances de l’Art et Essai qui réalise son deuxième meilleur résultat depuis 2005.
Cette performance est due, notamment, au dynamisme du parc cinématographique français. Le nombre d’établissements reste globalement stable avec 2 060 établissements actifs, soit 8 de plus que l’an dernier. En parallèle, on observe une augmentation de 46 écrans (+ 34 en 2024). Ce solde résulte de l’ouverture (ou réouverture) de 112 écrans et de la fermeture (provisoire ou définitive) de 66 écrans.
En 2025, comme l’année précédente, on note un nouveau record avec 812 longs-métrages inédits diffusés en salle (contre 744 l’année précédente). Cette offre, de plus en plus dense après la pandémie, a nécessairement un impact sur le parc cinématographique, notamment pour les mono-écrans (54 % des salles).
L’exploitation de proximité (1 à 3 écrans), qui représente la grande majorité des établissements cinématographiques en France (75 %) mais seulement 34 % des écrans, est la branche la plus impactée par cette évolution. En effet, de nombreux cinémas, pour répondre aux objectifs de diversité de l’offre tout en répondant aux exigences des distributeurs, doivent réagir en opérant des adjonctions d’écrans. Après des baisses successives ces dernières années, le nombre d’établissements de cette taille se stabilise en 2025 (+ 3 contre -10 l’année précédente).
De la même manière, l’exploitation dite moyenne (4 à 7 écrans) se stabilise également (+ 2 en 2025 contre + 6 l’an dernier). On note que cette branche voit son total d’écrans augmenter de 14 unités, après 33 en 2024.
Enfin, les multiplexes (8 écrans et plus) représentent 12 % des établissements pour 45 % des écrans et 48 % des fauteuils. Cette branche est la plus touchée par les répercussions de la pandémie, passant de 60,2 % de part de marché à 56,8 % en 2024. On note la création de 3 multiplexes supplémentaires totalisant une évolution positive de 28 écrans et environ 3 600 fauteuils.
Évolution des indices
L’année 2024 avait vu l’activité du bâtiment entrer en récession avec une perte de 6,6 % de volume sur l’année. En 2025 la dynamique reste la même, bien que plus mesurée (- 4 %). Cela s’explique par la crise du logement neuf (- 21,9 % en 2024) qui suit une évolution semblable avec une diminution plus mesurée (- 8,8 %) en 2025.
Le non résidentiel neuf subit également les effets de la crise généralisée de la filière. Il restait stable en 2023 (+ 0,4 %) puis a diminué de 7,4 % en 2024, pour poursuivre cette dynamique en 2025 (- 6,6 %). Cette baisse s’explique par le peu de surfaces commencées (20,8 millions de m² en 2025), soit une augmentation de seulement 3,48 % par rapport au record bas de 2024.
L’entretien-amélioration était le seul secteur en croissance (+ 1,2 % en 2024), ce n’est plus le cas en 2025 avec une perte de 1,1 %. Selon la FFB, les blocages de MaPrimeRénov et les révisions des CEE ont fait plonger les rénovations dans le logement. Celles dans le non résidentiel (+ 0,7 %) restent stables alors qu’elles augmentaient de 3,2 % l’an dernier. Cela s’explique par le repli des prix de l’énergie qui a réduit l’intérêt économique immédiat de tels travaux.
Après trois années de baisses successives, les prévisions pour 2026 sont légèrement plus optimistes. La FFB prévoit une augmentation de l’activité globale de 1,8 % portée essentiellement par le logement. Le non résidentiel neuf resterait à un niveau bas, notamment par la diminution des mises en chantier des projets portés par les municipalités, à cause des élections.
Le nombre de projets soutenus par le CNC, via la Commission d’Aide Sélective à la Petite et la Moyenne Exploitation, continue son augmentation cette année (+ 25,9 %), avec 34 projets soutenus en 2025 (27 l’année précédente). C’est la seconde hausse depuis 10 ans. Sur cette période, la commission soutenait en moyenne 32,6 projets par an. Cela montre que l’exploitation est moins soumise à la récession globale du secteur du « bâtiment ».
Les investissements en Euros constants sont eux en forte baisse (- 29 %) après l’augmentation de l’an dernier. On passe de 77,8 millions d'Euros à 54,9 millions d’Euros, soit un niveau équivalent à celui de 2023, avec un tiers de projets en plus. Finalement, la reprise des investissements de 2024 aura été de courte durée, marquant un temps d’arrêt pour les projets structurants, celui-ci s’expliquant par l’anticipation des municipales ainsi que la baisse des entrées en 2025.
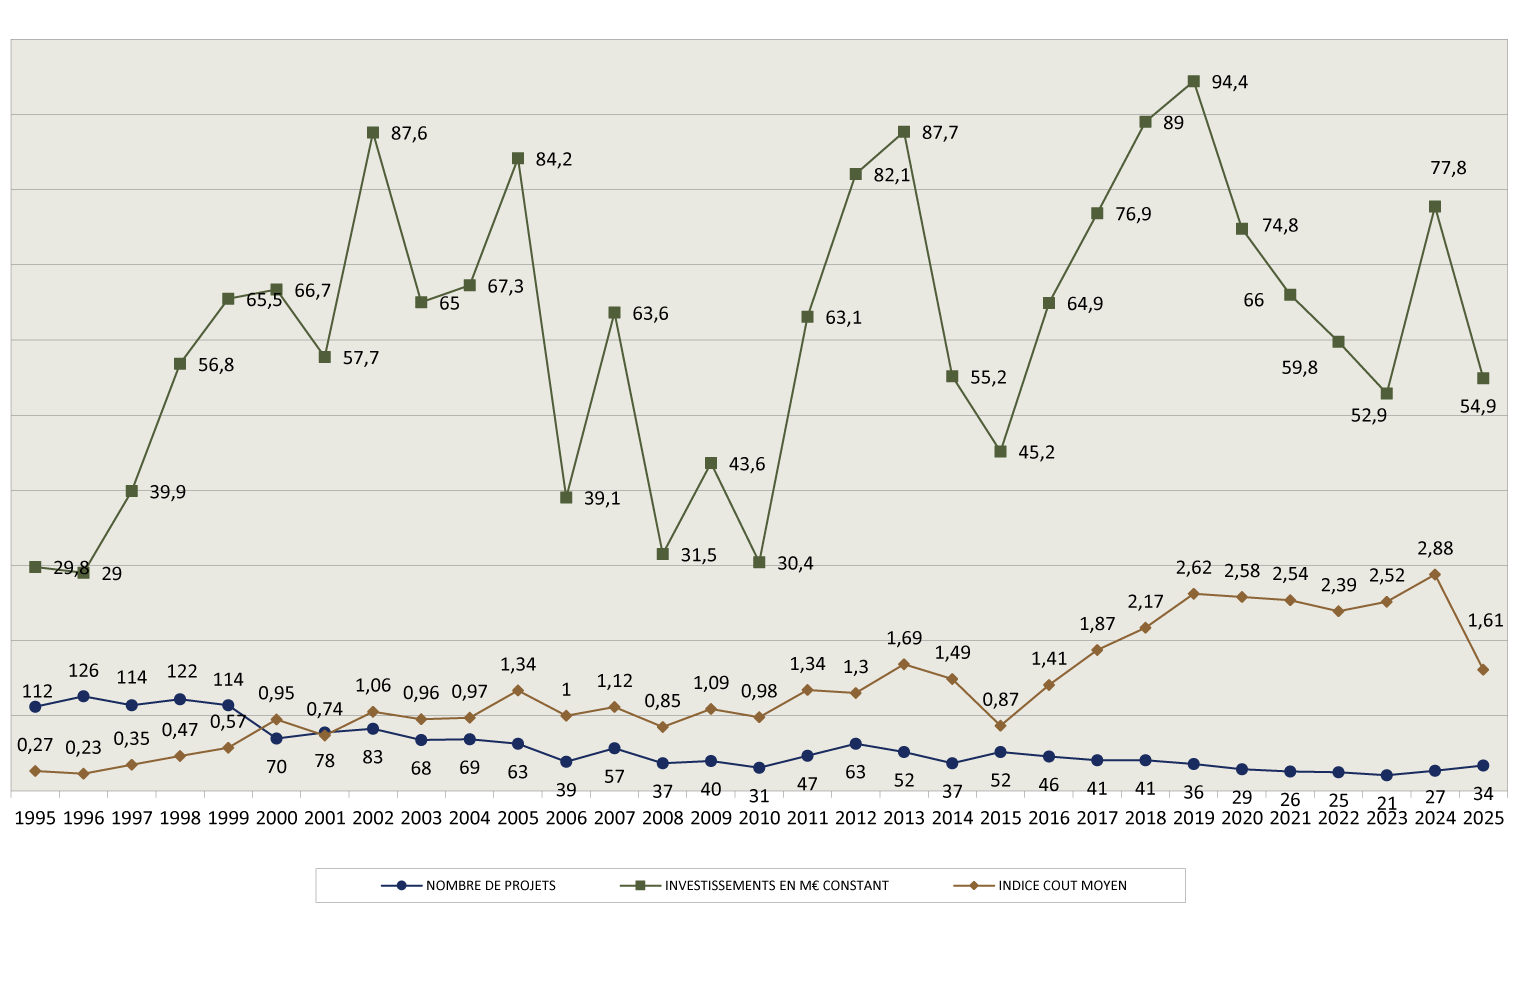
Depuis dix ans, le secteur a connu une augmentation conséquente des coûts de projets, avec un prix moyen passant de 1,41 millions d’Euros en 2016 à 2,88 millions d’Euros en 2024 (+ 231 %). En 2025, cette dynamique s’inverse complètement (- 44 %) amenant le prix moyen à 1,61 millions d’Euros, soit un niveau équivalent à 2013.
L’échantillon 2025 est fondamentalement différent de celui de 2024, avec une diminution des projets structurants au profit de rénovations plus légères. Ainsi, les investissements diminuent alors que le nombre de projets continue d’augmenter, impactant de facto le coût moyen.
La Fédération Française du Bâtiment calcule chaque année l’indice du coût de la construction. Ce dernier avait fortement augmenté entre 2020 et 2022 (+ 13,64 %) pour ralentir en 2023 (+ 1,37 %) et 2024 (+ 2,33 %). En 2025, on observe une stabilisation de l’indice (+ 0,7 %), montrant le maintien à un niveau historiquement haut du coût des projets. Après avoir subi les conséquences directes de la généralisation de l’inflation provoquée par la crise sanitaire, puis par la guerre en Ukraine ainsi que la flambée des coûts de l’énergie, la hausse s’arrête finalement.
En parallèle, l’indice BT01 (permettant le calcul des révisions de prix) augmente de 2,05 % au cours de l’année 2025. A titre de comparaison, il augmentait de seulement 0,84 % l’an dernier.
Historiquement, les projets les plus lourds en investissements étaient les créations et les adjonctions. Avec l’évolution des typologies depuis plusieurs années (diminution des adjonctions au profit de réhabilitations globales), il semble important d’ajouter cette dernière catégorie. En effet, les projets représentés y sont de plus en plus importants (architecturalement et financièrement). Sur l’échantillon 2025 composé de 34 projets, seulement 13 sont structurants. En 2024, on comptait plus de projets structurants mais sur un échantillon plus réduit (17 sur 26).
On observe une répartition équilibrée entre les projets privés et publics, avec 15 projets portés par des collectivités (soit 44 %). L’an dernier cette répartition était bien plus inégale, avec 6 projets publics sur 26. Cette évolution s’explique par les difficultés de financement de projets structurants pour les collectivités, compensées cette année par des projets plus légers.
En effet, l’augmentation générale des coûts de construction est souvent moins marquée dans le cas de maîtrises d’ouvrage privées. Il y a toujours des variables suivant les modes d’exploitation mais qui s’atténuent par le retour des projets privés vers le centre-ville et la prise en compte de contraintes urbanistiques, d’articulation avec les collectivités et d’objectifs de qualité (accessibilité, développement durable).
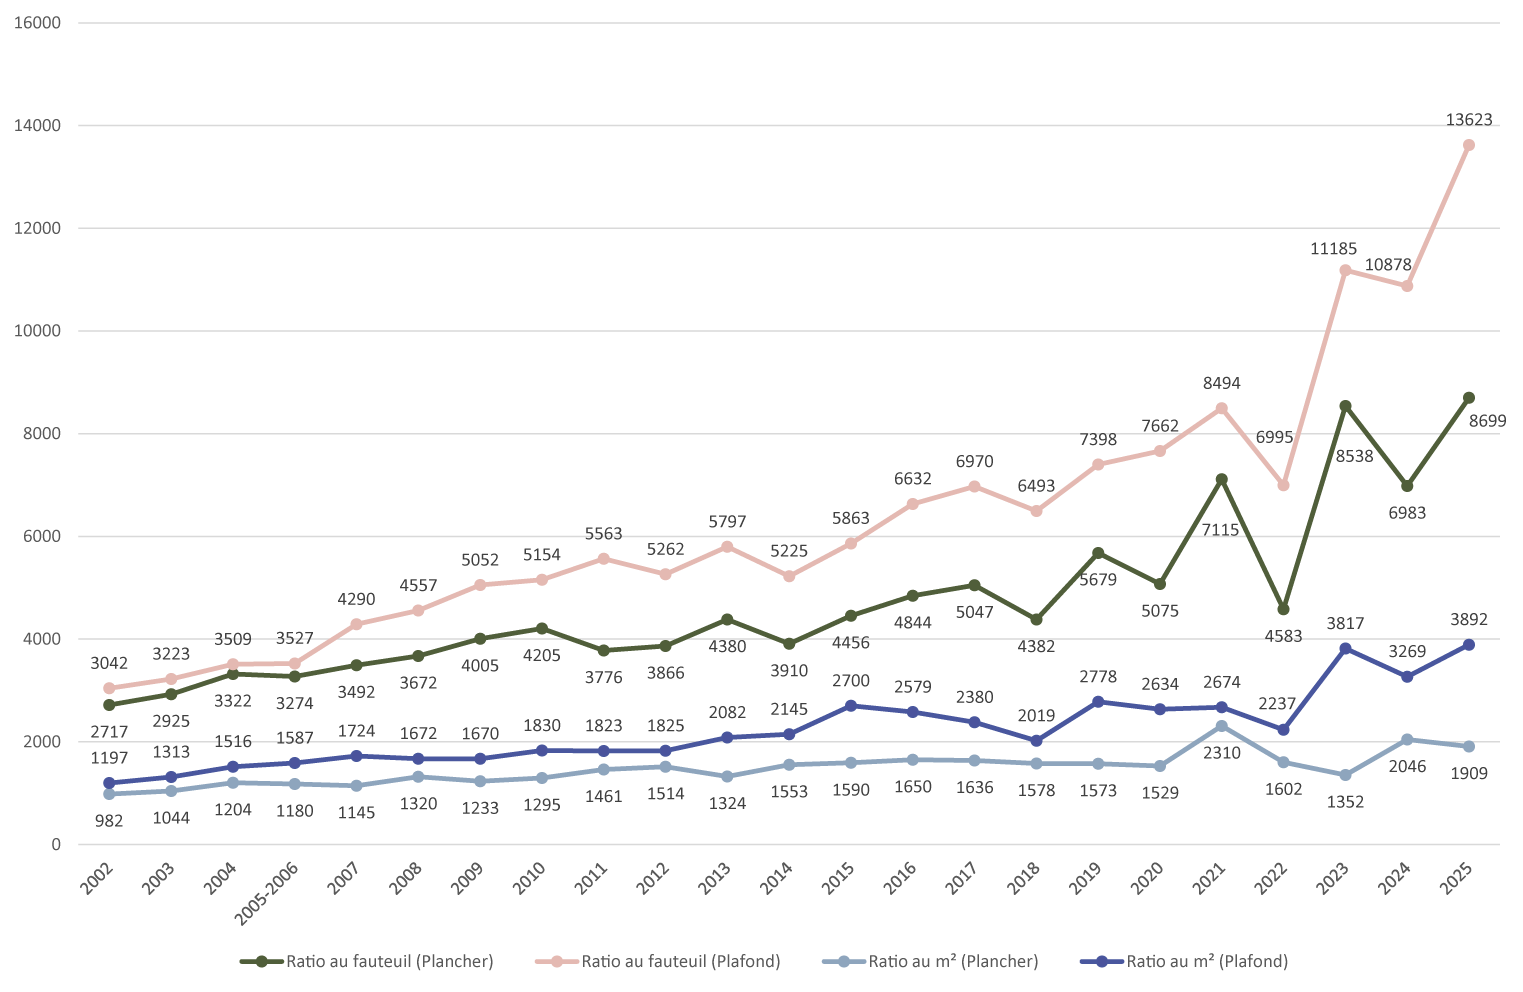
Concernant les projets soutenus par le CNC, la progression des ratios (indice base 1984) reprend sa hausse cette année (+ 9,82 % entre 2024 et 2025). Cette évolution contrebalance la diminution de l’année précédente (- 7,22 %). Cette évolution est plus mesurée et reste dans la logique générale d’augmentation des coûts, malgré un échantillon différent des années passées.
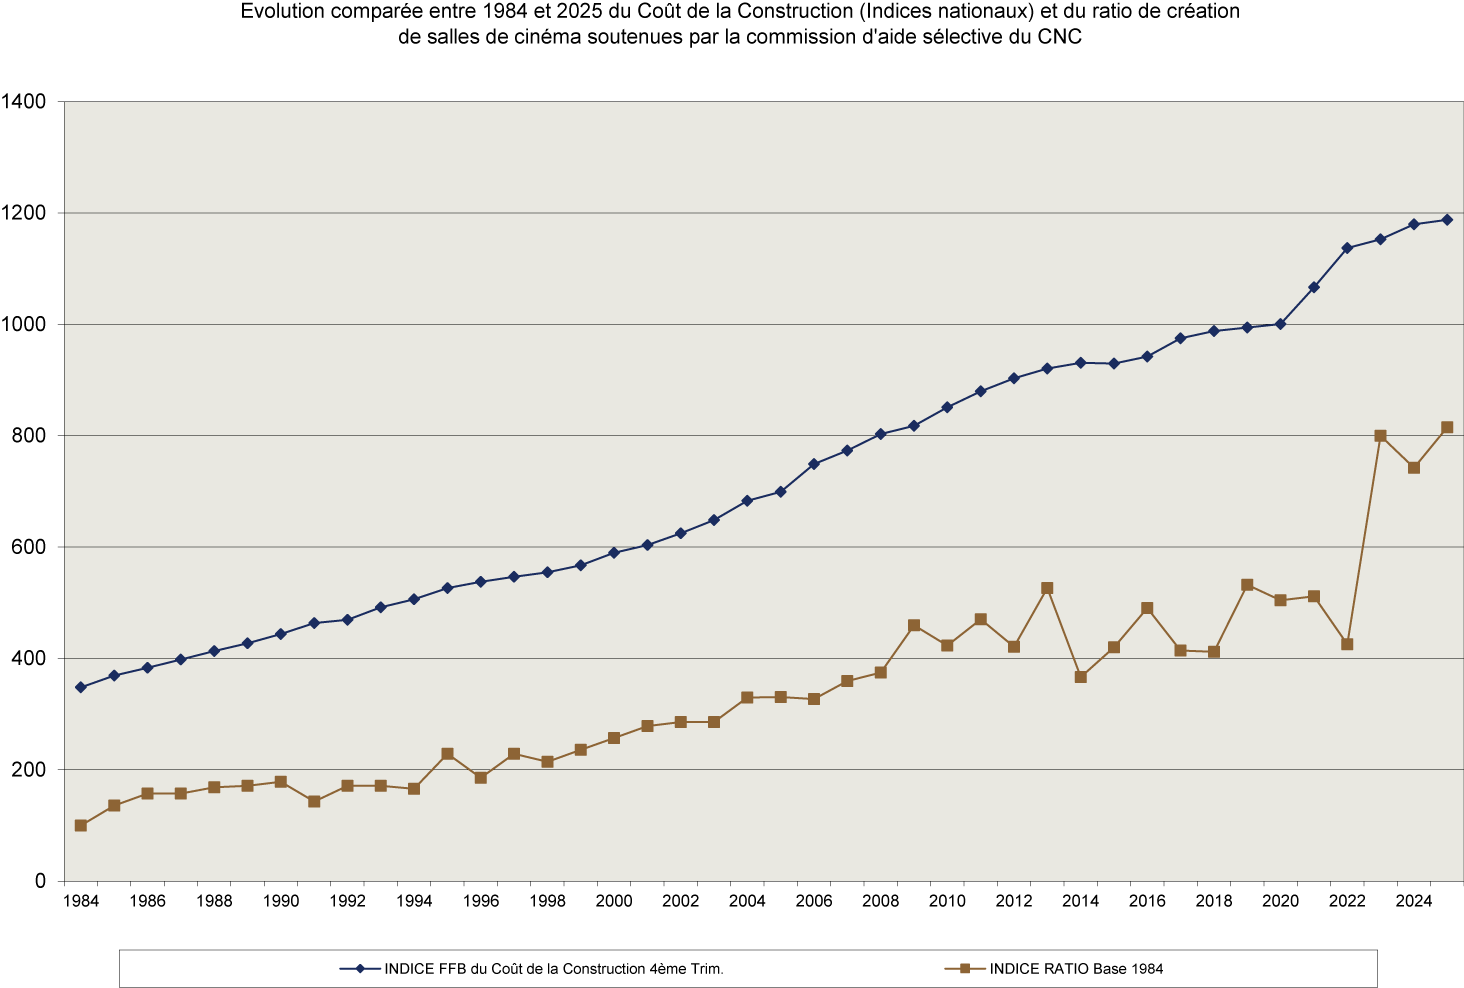
Après une diminution légère en 2024, les ratios augmentent à nouveau, dans une dynamique similaire à celle observée en 2023, année marquée par un échantillon très réduit. Le prix médian au fauteuil augmente de 25 %. On calcule exactement la même évolution pour les projets ayant les valeurs plafonds (+ 25 %). C’est le signe que les projets sont globalement soumis aux mêmes fluctuations économiques, peu importe leur coût.
Les ratios surfaciques (au m²) suivent une tendance différente. Les valeurs plafonds augmentent de 19 %, suivant la logique des ratios au fauteuil. En parallèle, les valeurs planchers diminuent de 7 % en 2025. Elles retrouvent la dynamique des dernière années
(- 41 % entre 2021 et 2023), après la hausse de 2024. On observe donc que la différence entre les coûts au m² des valeurs plafonds et planchers se creuse à nouveau, montrant l’envolée onéreuse de certains projets.
Ces chiffres nous permettent de mieux définir les évolutions du marché mais restent relatifs en raison du faible nombre de projets présentés au CNC et soutenus (bien qu’en augmentation pour la deuxième fois consécutive depuis 10 ans). L’augmentation du nombre de projets non structurants dans l’échantillon 2025 peut expliquer en partie ces variations.
Ainsi, les ratios reprennent une dynamique inflationniste que l’on pensait stoppée en 2024. On observe par exemple que les valeurs planchers au fauteuil se situent, en 2025, au même niveau que les valeurs plafonds de 2021, au sortir de la crise sanitaire. Depuis une petite dizaine d’année, on observe un phénomène en « dents-de-scie », véritable reflet de l’impact d’échantillons réduits (donc soumis à des proportions de projets plus ou moins onéreux au fil des ans) et des conjectures économiques et politiques actuelles.
Ces dernières années, les difficultés économiques, géopolitiques et sanitaires ont eu des impacts importants sur les investissements du secteur. Les années 2021 et 2022 ont connu une recrudescence de projets plus modestes, entrainant une diminution des ratios. Les années suivantes ont vu une reprise de projets structurants, impactant les coûts au fauteuil. L’année 2024 voyait un équilibre s’installer, avec un échantillon plus fourni et homogène. En 2025, l’échantillon est certes plus fourni mais manque de diversité, avec plus de la moitié de projets plus modestes.
Il est à espérer que les échantillons à venir continuent d’augmenter et, avec eux, une plus grande homogénéité dans les projets donc leur analyse.
Évolution des ratios
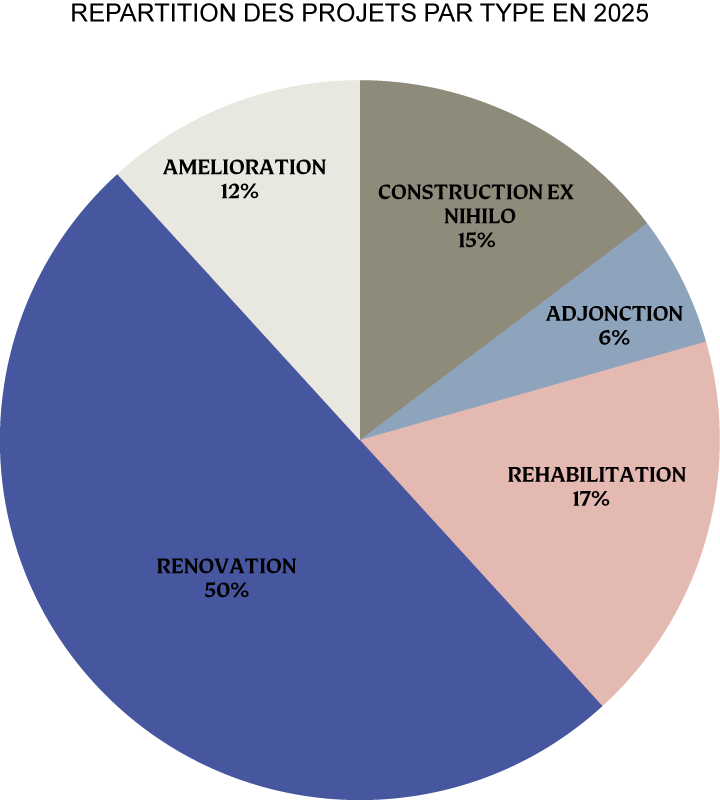
Sur l’année 2025, les proportions des différentes typologies de projets évoluent. Le nombre de créations diminue fortement, avec seulement 5 cette année (11 en 2024). La typologie « création » est utilisée ici dans un sens architectural et comprend les transferts de cinéma sur un nouveau site, même si ces derniers disposent déjà d’une autorisation d’exercice par le CNC. La baisse de cette année peut s’expliquer par le contexte économique et politique, avec notamment la diminution des subventions et l’anticipation des municipales 2026.
La proportion d’adjonctions « simples » se maintient, d’année en année, à un niveau bas (seulement 2 pour la troisième année consécutive). Le constat des dernières années se poursuit, avec de moins en moins d’adjonctions « simples » au profit d’extensions insérées dans des projets ambitieux de transfert-extension ou de réhabilitation globale. Cela s’explique par des contraintes urbaines et architecturales conséquentes lors d’agrandissements de cinémas de centre-ville. Souvent le foncier ne permet pas aisément l’ajout d’une salle, ce qui implique un transfert sur un autre site, ou la réhabilitation de l’intégralité du bâtiment.
Comme on l’a évoqué, le nombre de projets structurants (créations, adjonctions et réhabilitations) diminue cette année, avec seulement 33 % des projets. Au sein de cette catégorie, la répartition évolue. La proportion des réhabilitations augmente fortement en 2025 (46 %) par rapport à 2024 (28 %).
Avec des objectifs de développement durable et de réductions des coûts, cette typologie reste importante. En effet, dans une optique de modération foncière, il est souvent plus écologique de réaménager un bâtiment existant que d’en construire un nouveau. De plus, lorsque les maîtrises d’ouvrage parviennent à utiliser un bâtiment appartenant déjà à leur parc immobilier, les investissements diminuent de facto. Il est probable que les années à venir verront le maintien de ces opérations, utiles dans une optique de renouvellement urbain.
Échantillon 2025
Au sein de l’échantillon 2025, cette augmentation se fait au détriment des créations. Avec seulement 13 projets structurants cette année et 17 l’année passée, il est logique de voir des fluctuations entre créations et réhabilitations selon les projets présentés. Ces deux types d’opérations restant extrêmement porteuses à l’échelle du parc français.
Les années précédentes étaient marquées par les transformations de la petite exploitation qui, pour répondre aux évolutions de la diffusion tout en maintenant la diversité de l’offre, nécessitait la création d’écrans supplémentaires. Ces opérations sont toujours présentes mais on observe que de nombreux projets visent à renforcer la qualité des espaces d’accueil. Ces halls, espaces dédiés à l’animation ou à la convivialité, fondent les cinémas comme des équipements d’animation urbaine. Ainsi, les opérations non structurantes suivent une progression très importante cette année (21 en 2025 contre 9 en 2024).
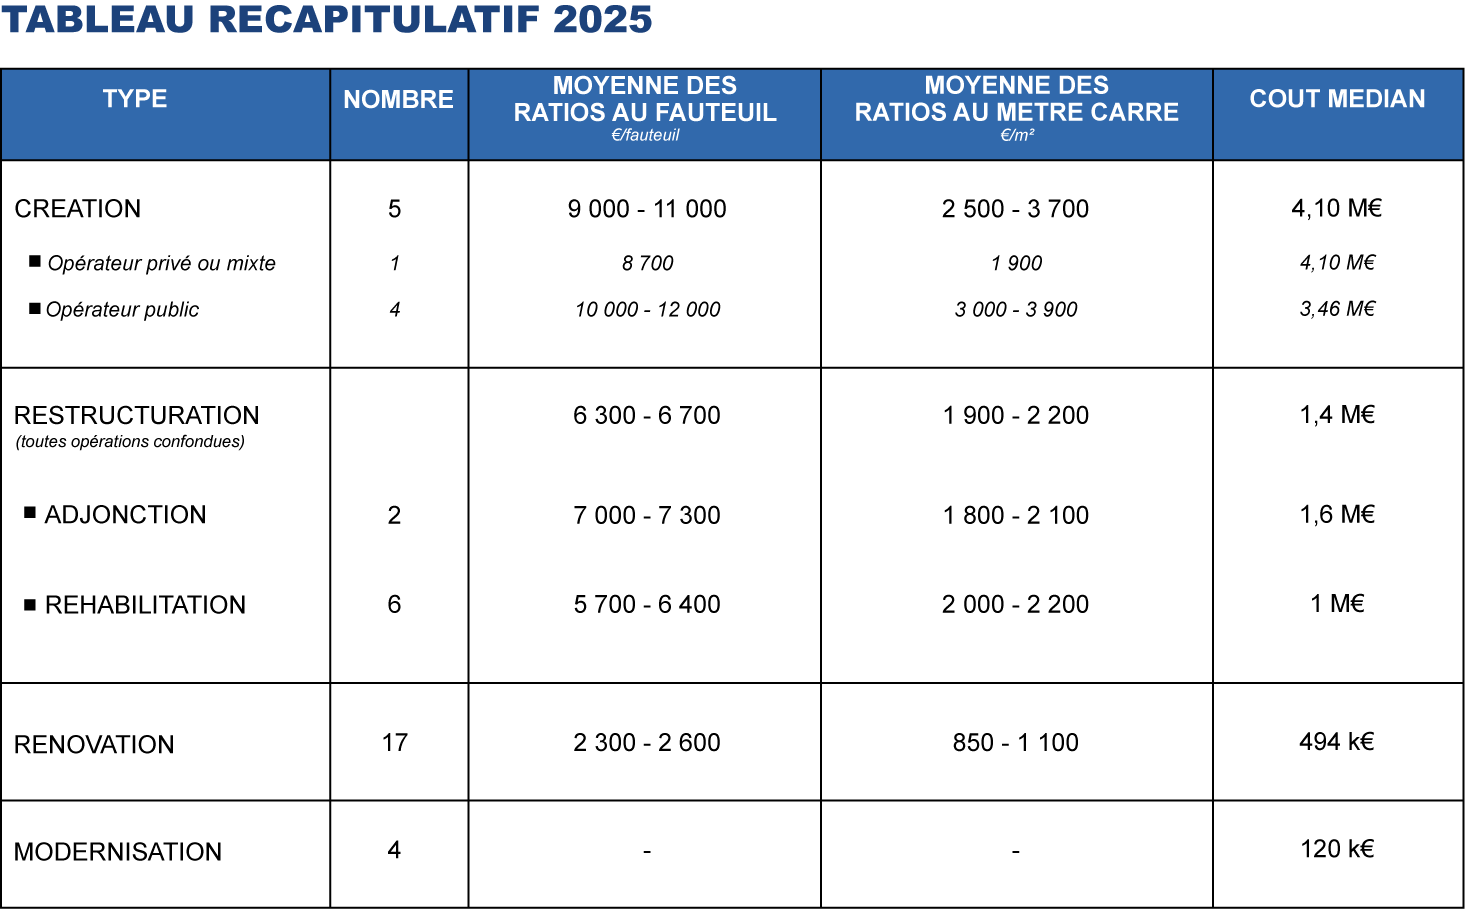
En 2025, on note une forte recrudescence des projets plus modestes, notamment les rénovations (17 contre 6 en 2024), ainsi que deux projets d’amélioration (projets les plus simples, sans enjeu structurant). L’année 2025 a vu les investissements diminuer mais le nombre de projets soutenus poursuivre son augmentation. Ce n’est pas la seule différence notable avec l’échantillon précédent. En effet, 2024 proposait 21 projets, pour un total de 42 000 m² et 12 400 fauteuils, quand 2025 voit les surfaces baisser (- 22 %) mais les fauteuils augmenter (+ 9 %). Cette année, les projets totalisent 33 700 m² pour 13 400 fauteuils.
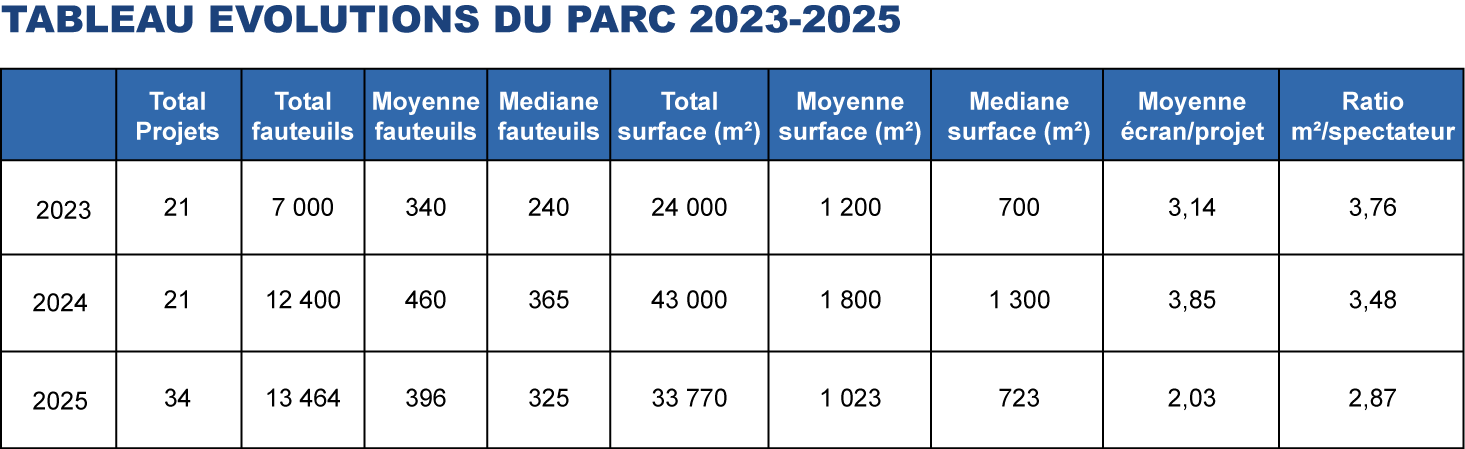
Le tableau ci-dessus nous montre que l’échantillon 2025 (+ 25,9 % de projets soutenus) voit la taille des projets diminuer. Les exploitations concernées par l’Aide Sélective cette année sont plus restreintes, avec à peine plus de deux écrans par projet contre 3,85 l’an dernier. Ainsi, la capacité moyenne diminue de 14 % et la surface moyenne de 43 %.
Pour la deuxième année consécutive, on relève une diminution du ratio m²/spectateur, signe que les exploitations concernées sont plus denses. Cela s'explique également par la diminution des créations qui, dans les échantillons précédents, permettait de maintenir ce ratio au-dessus de 3 m²/spectateur. Pour rappel, un cinéma neuf, en moyenne, propose des ratios compris entre 2,5 et 3,5 m²/spectateur en fonction des objectifs de confort. Les cinémas existants, datant souvent de plusieurs décennies, n’ont pas été construits avec ces standards de confort. Ainsi, la diminution des créations au profit de rénovations cette année explique la diminution de ce ratio dans l’échantillon 2025.
Créations
Le nombre de créations diminue fortement (15 % des projets contre 42 % en 2024) mais les ratios augmentent (+ 17 % au fauteuil et + 22 % au m²). On observe que cette évolution ramène les coûts de ces typologies au même niveau que 2023. La diminution entre 2023 et 2024 s’expliquait par un échantillon de créations bien plus varié, amenant des ratios plus équilibrés. Cette année, les projets sont moins nombreux et donc nécessairement moins représentatifs. En parallèle, le coût médian diminue de 7,45 %, passant de 4,43 millions d’Euros à 4,10 millions d’Euros.
L’échantillon 2025 présente donc seulement 5 créations, dont 4 sont portées par des maitrises d’ouvrage publiques.
Avec uniquement une création privée, le coût médian privé est peu représentatif, notamment par rapport à l’échantillon 2024 qui comptait 7 opérations privées, pratiquement toutes avec un coût supérieur à 3 millions d’Euros.
Le Cinéma Biganos, situé dans la ville éponyme, est un complexe privé de 4 écrans totalisant 582 fauteuils qui vient remplacer un mono-écran existant. Le nouveau bâtiment s’insère dans une ancienne friche industrielle située en plein centre-ville, à proximité immédiate de la gare, dans le cadre d’une ZAC pilotée par la collectivité. Les ratios développés (8 700 €/fauteuil et 1 900 €/m²) restent cohérents par rapport à une opération de renouvellement urbain, avec une certaine volonté écologique (panneaux photovoltaïques, utilisation de bois local, création d’une noue pour la gestion des eaux pluviales…) tout en proposant un équipement très confortable, comme en témoigne le ratio de 4,1 m²/spectateur.
Les créations publiques sont au nombre de 4 cette année, comme 2024 et 2023. Le coût médian de ces opérations diminue de 22,6 % après être resté stable l’an dernier. En parallèle, les ratios au fauteuil augmentent de 10 % et les ratios surfaciques de 18 %. Ces évolutions s’expliquent par un échantillon hétérogène avec trois projets moins onéreux, et un projet plus cher ce qui fausse l’analyse de la dynamique. En effet, on observe un delta de 3,5 entre le projet le moins cher et le plus onéreux.
Concernant ce dernier, à La Garenne-Colombes, ses ratios particulièrement élevés ont plusieurs explications. Tout d’abord, ce cinéma est situé en plein centre-ville et vient créer trois salles en sous-sol (369 fauteuils), dans un contexte patrimonial et urbain très marqué. En effet, les anciens bains-douches de la ville, datant du début du 20ème siècle, seront entièrement réhabilités à cette occasion, devenant l’entrée du nouveau complexe. De plus, le projet est marqué par une véritable volonté écologique, avec notamment la végétalisation de la parcelle (jardins suspendus au-dessus des salles, bassin de rétention…) pour éviter les îlots de chaleur, ou encore l’usage de la géothermie pour la gestion climatique du bâtiment. Les ratios développés (23 000 €/fauteuil et 5 200 €/m²) reflètent le caractère exceptionnel du projet et ont, de facto avec un tel échantillon, un impact sur les ratios des créations.
On continue d’observer des portages mixtes (privés et publics) dans le cadre de vastes opérations immobilières. Le plus souvent une maitrise d’ouvrage prend en charge la partie du gros œuvre, puis une seconde prend en charge l’aménagement. Cela produit des montages financiers complexes dont les coûts liés à la structure du bâtiment ne sont pas toujours présentés en commission avec un gros œuvre représentant 40 à 50 % du montant global.
Restructuration
Les opérations de restructurations lourdes (adjonctions et réhabilitations) reprennent leur augmentation cette année, (8 projets en 2025, contre 6 en 2024 et 10 en 2023). La répartition est toujours déséquilibrée avec 6 réhabilitations et 2 adjonctions. On observe une augmentation des ratios au fauteuil de 23 %, mais les ratios surfaciques restent stables. Le prix moyen augmente de plus de 108 % cette année, preuve du manque de représentativité de ces échantillons réduits. Il est intéressant de noter que les ratios des adjonctions augmentent au fauteuil (+ 34 %) alors que les ratios surfaciques diminuent de 23 %. Les deux opérations, soutenues cette année, sont extrêmement similaires et permettent d’expliquer cette évolution. Le cinéma d’Aiguillon et celui des Monts d’Aunay, ont bénéficié de l’adjonction d’une salle supplémentaire à un mono-écran existant. Les capacités sont relativement faibles (93 fauteuils pour Aiguillon et 123 fauteuils les Monts d’Aunay), expliquant l’augmentation de ce ratio. En parallèle, ces projets permettent l’extension des espaces d’accueil, nécessaires pour l’animation culturelle d’un cinéma agrandi. Aussi, les ratios surfaciques ont nécessairement tendance à diminuer. Il est d’ailleurs intéressant de noter que ces deux projets, dans des contextes urbains et patrimoniaux différents, ont des coûts travaux équivalents (1,6 millions d’Euros), d’où l’explosion du coût moyen de la catégorie cette année (+ 223 %).
Ces projets illustrent une fois de plus le besoin de la petite et moyenne exploitation d’augmenter le nombre d’écrans et les surfaces d’accueil, sans hausse majeure des capacités (les salles existantes voyant souvent leurs capacités réduire suite aux rénovations), afin d’assurer la continuation des œuvres, le tout dans un contexte urbain souvent contraint.
Les réhabilitations, typologie en augmentation constante depuis plusieurs années, subissent un second coup d’arrêt consécutif cette année (17 % des projets contre 15 % l’an passé) bien que leur nombre en valeur absolue augmente.
Cette année, la bascule se fait au profit de très nombreuses rénovations. Les réhabilitations concernent le plus souvent des locaux existants dans lesquels on vient implanter un cinéma (que l’exploitation soit existante au préalable ou non).
Pour illustrer cette diversité, on peut prendre deux exemples très différents. Le cas du cinéma de Lavaur, qui n’est pas une réhabilitation au sens propre, mais on considère ici que l’aménagement d’une coque froide s’y apparente d’un point de vue architectural. Le gros œuvre a été pris en charge par la collectivité alors que l’intégralité de l’aménagement est en maitrise d’ouvrage privée. Ainsi, sans gros œuvre, les ratios sont assez faibles
(1 500 €/fauteuil et 400 €/m²), qui plus est pour un cinéma de 3 salles et 404 fauteuils, dans un contexte de centre-ville patrimonial.
Ces opérations tirent parti d’un existant et participent à la redynamisation des centres urbains ou des bâtiments emblématiques. Ce sont des opérations coûteuses, mais dont la plus-value se ressent à l’échelle du territoire.
Rénovations
Concernant les rénovations, après une légère augmentation en 2024 (6 projets), l’échantillon 2025 est particulièrement fourni, avec 17 opérations, soit 50 % des projets. Comme on l’a vu, cette évolution peut s’expliquer par la conjoncture actuelle, avec de moindres projets ambitieux au profit de rénovations plus légères. L’an dernier, les ratios augmentaient en raison de projets ambitieux même pour des rénovations. Cette année, la majorité des projets présentés sont des petites opérations, moins onéreuses. Aussi, on note une diminution de 15 % des prix au fauteuil et de 37 % au m².
A noter que le prix médian diminue lui fortement (- 62 %) après avoir atteint un record en 2024 (+ 140 %), signe d’une meilleure représentativité cette année. En effet, on observe que l’échantillon est moins disparate. Le rapport entre les cinémas les plus grands et les plus petits (en termes de capacité) passe de 1 sur 10 à 1 sur 7 cette année. De la même manière, il est intéressant de noter que la surface moyenne des cinémas rénovés est d’environ 1 000 m² alors que la médiane est seulement de 570 m².
A titre d’exemple, on peut comparer deux projets de rénovation : le Vog à Bazas et le Select à Saint-Jean-de-Luz.
Le premier est un mono-écran, propriété de la mairie, qui bénéficie d’une rénovation ambitieuse ainsi que d’une mise en accessibilité. A cela s’ajoutent une rénovation thermique, dans une optique de transition écologique, et un travail sur l’identité extérieure afin d’ancrer le cinéma au sein de l’espace public. Ainsi, le projet développe des ratios de 2 600 €/fauteuil et 850 €/m², pour une salle totalisant 134 fauteuils après travaux.
De l’autre côté, le Select à Saint-Jean-de-Luz est un complexe privé de 5 salles totalisant 738 fauteuils. Les interventions y sont plus légères : rénovation des espaces d’accueil, changement des fauteuils et des rooftops de CVC et remplacement des projecteurs pour passer au laser. Le coût travaux est ainsi supérieur, mais les ratios sont inférieurs à ceux de Bazas : 1 500 €/fauteuil et 700 €/m². C’est cette diversité entre les exploitations et les degrés d’interventions qui font la particularité de cette typologie architecturale.
Enfin, cette année, l’échantillon comprend 4 modernisations légères. Ce sont des opérations singulières et sans interventions architecturales conséquentes. Par exemple, le remplacement des deux projecteurs xénon par du laser ainsi que des fauteuils de la salle 1 dans le cinéma d’Ambert peut difficilement rentrer dans une autre catégorie. De la même manière, la modernisation du Foyer à Acigné concerne essentiellement le remplacement de la chaudière à gaz par une pompe à chaleur et l’installation d’une climatisation réversible dans le hall. Ces projets sont trop peu nombreux et trop hétéroclites pour donner des ratios pertinents.
Conclusion
Après l’augmentation très forte en 2023 et la diminution en 2024, les ratios reprennent leur progression inflationniste. L’augmentation du nombre de projets soutenus avait permis de rendre l’échantillon de l’an dernier assez représentatif. Cette année, la diminution des projets structurants au profit des rénovations impacte l’échantillon. Les cinémas soutenus sont en moyenne moins spacieux (1 000 m² contre 1 800 m² en 2024) avec des capacités moyennes plus faibles (380 contre 460 en 2024), faisant passer le ratio de confort sous la barre des 3 m²/spectateur.
Cette augmentation des ratios s’explique par la forte proportion de projets de rénovation, qui sans être structurants peuvent néanmoins avoir un coût relativement élevé pour des petites salles et surfaces restreintes. Les démarches environnementales ou encore le retour en centre-ville restent des objectifs pour les porteurs de projet, souvent induits par la mise en application du Décret Eco-Energie Tertiaire, centré sur les cinémas de plus de 1 000 m².
Selon toute vraisemblance, la tendance devrait se poursuivre pour l’année 2026. Avec la tenue des élections municipales, la relance des projets structurants prendra du temps, et devrait être reportée sur 2027.
Néanmoins, on observe toujours des projets structurants pour répondre aux exigences de la diffusion des films ainsi qu’aux attentes du public en matière d’accueil et d’animation. Ces derniers points deviennent particulièrement importants afin de favoriser le retour du public dans les salles. La reprise plus importante, après la crise sanitaire, dans les établissements de proximité, avec un public fidélisé par une politique d’animation ciblée, l’illustre parfaitement. Le retour des exploitants privés en centre-ville se poursuit et implique des ratios élevés car ces projets sont souvent plus contraints. De plus, la part importante de réhabilitations montre l’intérêt porté au bâti existant, dans une optique de renouvellement des centres urbains et de développement durable.
Le retour de l’équilibre entre les projets d’initiative privée et publique (respectivement 19 et 15) est encourageant, malgré les difficultés des collectivités à boucler les plans de financement. L’approche des élections municipales en 2026 obligeant certaines équipes sortantes à terminer les projets entamés, on peut imaginer que les projets privés soient à nouveaux majoritaires l’an prochain, le temps que les nouvelles équipes municipales se mettent en place.
Dans ce contexte socio-économique, les investissements se concentrent cette année sur les opérations légères. La différence d’évolution entre les ratios au fauteuil et les ratios surfaciques montre que, après avoir privilégié le confort les années précédentes, les projets soutenus en 2025 tendent vers plus d’efficacité. C’est une conséquence de l’inflation généralisée subie par le secteur du bâtiment dans son ensemble.
Globalement, l’année 2025 présente un échantillon fourni, mais majoritairement composé de projets à la fois légers (certains pouvant malgré tout être très onéreux) et variés, illustrant les changements dans le renouvellement du parc cinématographique français. Cette répartition devrait se poursuivre en 2026, afin de répondre aux exigences du décret tertiaire ainsi qu’aux objectifs de transition écologique. C’est d’ailleurs cet objectif qui participe également à l’inflation des coûts (l’écoconstruction nécessitant un investissement supplémentaire mais amenant une économie dans le fonctionnement).
La prépondérance de projets très variés devrait s’intensifier, ce qui, conjugué aux conséquences de l’inflation, devrait poursuivre la progression des ratios.